
 English
 Français
 Español
 Português
 Deutsch
 Nederlands
 Română
 Polski
 Italiano
 Suomi
 Dansk
 Čeština
 Ελληνικά
 Svenska
 Nynorsk
 Українська
 Русский
 Latviešu
 Magyar
 Lietuvių
W ostatnich latach karty płatnicze zbliżeniowe stały się nieodłącznym elementem codziennych zakupów. Dzięki technologii NFC (Near Field Communication) umożliwiają szybkie i bezpieczne transakcje bez konieczności wkładania karty do terminala ani wprowadzania kodu PIN — do określonego limitu płatności. W tym artykule wyjaśniamy, jak działają te wyjątkowo wygodne karty.
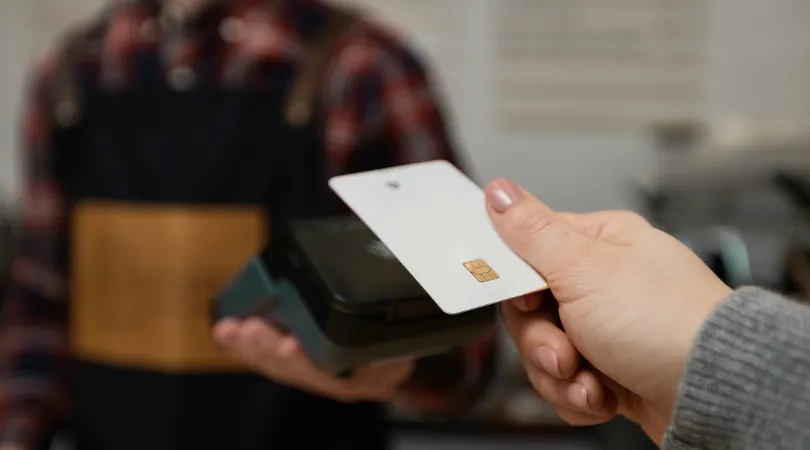
Technologia NFC: rewolucja w płatnościach
Działanie kart płatniczych zbliżeniowych opiera się na technologii NFC. Umożliwia ona komunikację między dwoma urządzeniami na bliską odległość, zazwyczaj poniżej 4 cm. W przypadku płatności zbliżeniowych chodzi o interakcję między kartą bankową a terminalem płatniczym.
Wbudowana antena w karcie odbiera sygnał wysyłany przez terminal płatniczy. Po nawiązaniu połączenia dane niezbędne do realizacji transakcji są wymieniane za pośrednictwem wbudowanego chipa. Cały proces trwa kilka sekund, co czyni go niezwykle szybkim i wygodnym dla użytkowników.
Aby lepiej zrozumieć ten mechanizm, oto główne etapy transakcji zbliżeniowej:
Bezpieczeństwo płatności zbliżeniowych
Kwestia bezpieczeństwa jest często poruszana w kontekście płatności zbliżeniowych. Konsumenci obawiają się możliwości oszustw lub kradzieży danych. Na szczęście wdrożono kilka mechanizmów zabezpieczających, które minimalizują to ryzyko.
Po pierwsze, ograniczony zasięg komunikacji do kilku centymetrów znacząco zmniejsza ryzyko przechwycenia danych. Po drugie, transakcje zbliżeniowe są zazwyczaj objęte limitem, który ogranicza potencjalne straty finansowe w przypadku zgubienia lub kradzieży karty. Ten limit płatności może się różnić w zależności od kraju i banku, lecz wynosi średnio około 50 euro.
Oprócz ograniczonego zasięgu i limitu płatności bezpieczeństwo wzmacniają także inne środki:
Limit płatności i okresowe weryfikacje
Warto również zaznaczyć, że limit płatności określa maksymalną kwotę, jaką można zapłacić jednorazowo metodą zbliżeniową. Limit ten jest ustalany przez banki i może wynosić do 50 euro lub więcej, zależnie od umów bankowych lub zmian regulacyjnych.
Aby jeszcze bardziej zabezpieczyć transakcje, banki mogą wprowadzać okresowe weryfikacje. Na przykład po określonej liczbie kolejnych płatności zbliżeniowych użytkownik może zostać zobowiązany do wprowadzenia kodu PIN przy następnej transakcji. Pozwala to potwierdzić, że karta nie została przejęta przez osoby niepowołane.
Oto przegląd różnych środków związanych z limitem płatności:
Wszystkie te elementy świadczą o rygorystyczności systemów wdrożonych w celu zapewnienia bezpieczeństwa płatności.
Zalety płatności zbliżeniowych
Poza bezpieczeństwem płatności zbliżeniowe oferują wiele zalet, które tłumaczą ich rosnącą popularność. Jednym z głównych atutów jest szybkość i wygoda transakcji. Koniec z szukaniem drobnych czy wpisywaniem kodu PIN — wystarczy zbliżyć kartę do terminala, by zapłacić w kilka sekund.
Co więcej, ta metoda płatności sprawdza się szczególnie dobrze w kontekście aktualnych wymogów sanitarnych, ograniczając kontakt fizyczny, a tym samym rozprzestrzenianie się zarazków. Ponadto niektóre modele zbliżeniowych kart bankowych umożliwiają również płatności smartfonem, zapewniając jeszcze większą elastyczność.
Jako przykład weźmy osobę płacącą zbliżeniową kartą bankową za kawę. Po złożeniu zamówienia użytkownik po prostu zbliża kartę do terminala płatniczego — bez wkładania jej do czytnika ani wpisywania czegokolwiek. W ułamku sekundy płatność zostaje zatwierdzona i osoba może odejść z kawą, nie tracąc czasu.
Ta szybkość sprawia, że metoda ta jest idealna w miejscach wymagających stałego przepływu klientów, takich jak kawiarnie, restauracje fast food, a nawet punkty sprzedaży na festiwalach czy stadionach.
Możliwe wady
Mimo wszystkich zalet płatność zbliżeniowa ma też pewne potencjalne wady, o których warto wspomnieć. Po pierwsze, ryzyko zgubienia karty lub jej kradzieży nadal istnieje. Choć kradzież danych jest rzadkością dzięki wysokiemu poziomowi zabezpieczeń, nie jest całkowicie wykluczona.
Po drugie, niektóre osoby mogą odczuwać niepokój związany z brakiem konieczności systematycznego wprowadzania kodu PIN, który postrzegają jako dodatkową warstwę zabezpieczeń. Poza tym nie wszyscy sprzedawcy akceptują jeszcze tę formę płatności, choć jej popularność stale rośnie.
Aby zaradzić tym niedogodnościom, kluczowe jest uświadamianie użytkowników, jak chronić swoje karty i dobrze rozumieć ograniczenia związane z limitem płatności. Oto kilka przydatnych wskazówek: