
 English
 Français
 Español
 Português
 Deutsch
 Nederlands
 Română
 Polski
 Italiano
 Suomi
 Dansk
 Čeština
 Ελληνικά
 Svenska
 Nynorsk
 Українська
 Русский
 Latviešu
 Magyar
 Lietuvių
De siste årene har kontaktløse betalingskort blitt uunnværlige for å betale daglige innkjøp. Takket være NFC-teknologi (Near Field Communication) muliggjør de raske og sikre transaksjoner uten at kortet trenger å settes inn eller at man må taste en PIN-kode opp til en viss beløpsgrense. Denne artikkelen forklarer hvordan disse praktiske kortene fungerer.
NFC-teknologi: en revolusjon innen betaling
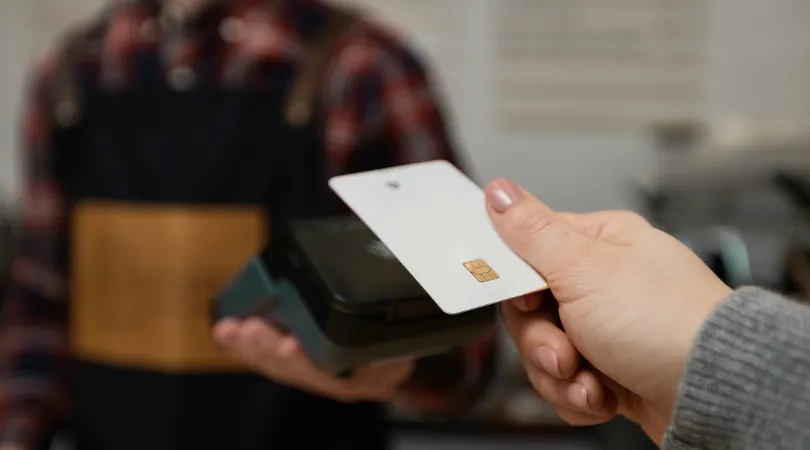
Kjernen i hvordan kontaktløse betalingskort fungerer, er NFC-teknologien. Denne teknologien gjør det mulig å etablere kommunikasjon mellom to enheter på kort avstand, vanligvis mindre enn 4 cm. Ved kontaktløs betaling skjer dette som en veksling mellom betalingskortet og betalingsterminalen.
Antennen som er integrert i kortet fanger opp signalet fra betalingsterminalen. Når denne forbindelsen er etablert, utveksles dataene som er nødvendige for transaksjonen via den integrerte brikken i kortet. Alt dette skjer på noen sekunder, noe som gjør prosessen svært rask og praktisk for brukerne.
For bedre å forstå hvordan det fungerer, her er hovedtrinnene i en kontaktløs transaksjon:
Sikkerhet ved kontaktløs betaling
Et tema som ofte diskuteres i forbindelse med kontaktløs betaling, er sikkerhet. Forbrukere bekymrer seg gjerne for muligheten for svindel eller datatyveri. Heldigvis er flere sikkerhetsmekanismer på plass for å minimere disse risikoene.
Først og fremst reduserer den begrensede kommunikasjonsavstanden på noen centimeter sjansen for dataavskyting betydelig. I tillegg er kontaktløse transaksjoner ofte begrenset av en beløpsgrense for å begrense den potensielle økonomiske konsekvensen ved tap eller tyveri av kortet. Denne beløpsgrensen kan variere fra land til land og fra bank til bank, men ligger i gjennomsnitt rundt 50 euro.
I tillegg til den begrensede rekkevidden og beløpsgrensen finnes det andre tiltak som styrker sikkerheten:
Beløpsgrense og periodiske verifiseringer
Det er også viktig å merke seg at en beløpsgrense setter et maksimalt beløp man kan betale på én gang med kontaktløs betaling. Denne grensen fastsettes av bankene og kan være opp til 50 euro eller mer, avhengig av bankavtaler eller regelverksendringer.
For å sikre transaksjonene ytterligere kan bankene innføre periodiske verifiseringer. For eksempel kan brukeren etter et visst antall påfølgende kontaktløse betalinger bli pålagt å taste inn PIN-koden ved neste transaksjon. Dette bekrefter at kortet ikke er kompromittert.
Her er en oversikt over de ulike tiltakene knyttet til beløpsgrensen:
Disse ulike elementene viser tydelig hvor grundige systemene som er på plass for å sikre betalingene er.
Fordeler med kontaktløs betaling
Utover sikkerheten tilbyr kontaktløs betaling en rekke fordeler som forklarer den voksende populariteten. En av de viktigste fordelene er hastighet og bekvemmelighet. Det er slutt på å lete etter mynt eller taste inn PIN-kode: nå holder det å holde kortet foran terminalen for å betale på noen sekunder.
I tillegg er denne betalingsmetoden særlig godt egnet i dagens helsemessige kontekst, ettersom den reduserer fysisk kontakt og dermed begrenser spredning av bakterier. Endelig gir enkelte modeller av kontaktløse betalingskort også mulighet for betaling via smarttelefon, noe som gir enda større fleksibilitet.
Ta for eksempel en person som bruker et kontaktløst betalingskort til å kjøpe en kaffe. Etter å ha bestilt holder brukeren ganske enkelt kortet foran betalingsterminalen, uten å sette det inn eller taste noe som helst. På et brøkdel av et sekund er betalingen godkjent, og personen kan gå med kaffen sin uten å ha mistet tid.
Denne hastigheten gjør metoden ideell i miljøer med konstant kundestrøm, som kafeer, hurtigmatrestauranter og til og med inngangsporter på festivaler eller stadioner.
Mulige ulemper
Til tross for alle fordelene har kontaktløs betaling også noen potensielle ulemper det er verdt å nevne. For det første er risikoen for å miste kortet eller bli frastjålet det fremdeles til stede. Selv om datatyveri er sjeldent takket være høye sikkerhetsnivåer, er det ikke fullstendig eliminert.
Videre kan noen oppleve en viss uro over ikke å måtte taste PIN-koden hver gang, ettersom dette anses som et ekstra sikkerhetslag. I tillegg aksepterer ikke alle butikker denne betalingsmetoden ennå, selv om bruken stadig øker.
For å motvirke disse ulempene er det avgjørende å informere brukerne om hvordan de beskytter kortene sine og forstår begrensningene knyttet til beløpsgrensen. Her er noen nyttige råd: