
 English
 Français
 Español
 Português
 Deutsch
 Nederlands
 Română
 Polski
 Italiano
 Suomi
 Dansk
 Čeština
 Ελληνικά
 Svenska
 Nynorsk
 Українська
 Русский
 Latviešu
 Magyar
 Lietuvių
Az elmúlt években az érintés nélküli fizetési kártyák nélkülözhetetlenné váltak a mindennapi vásárlásokhoz. A NFC (Near Field Communication) technológiának köszönhetően gyors és biztonságos tranzakciókat tesznek lehetővé anélkül, hogy be kellene helyezni a kártyát, vagy egy bizonyos fizetési összeghatárig meg kellene adni a PIN-kódot. Ez a cikk bemutatja, hogyan működnek ezek a rendkívül praktikus kártyák.
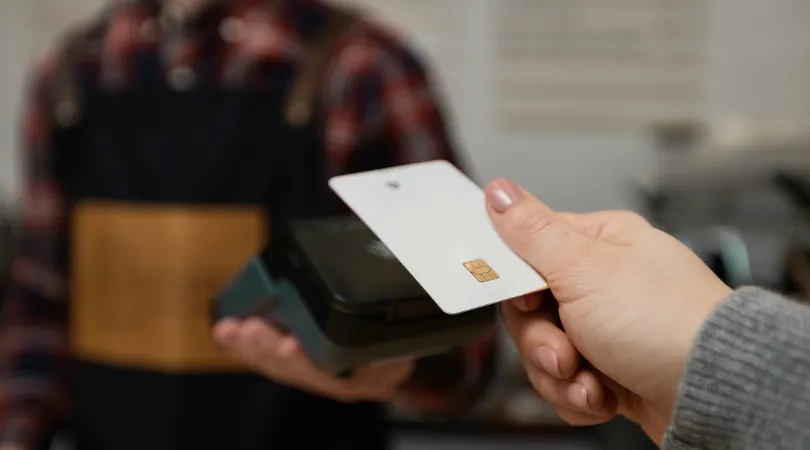
Az NFC-technológia: forradalmi változás a fizetésben
Az érintés nélküli fizetési kártyák működésének alapja a NFC-technológia. Ez a technológia rövid hatótávolságon – általában 4 cm-nél kisebb távolságon – teszi lehetővé két eszköz közötti kommunikációt. Érintés nélküli fizetés esetén ez a bankkártya és a fizetési terminál közötti kapcsolatot jelenti.
A kártyába épített antenna érzékeli a fizetési terminál által küldött jelet. Miután a kapcsolat létrejött, a tranzakcióhoz szükséges adatok a kártyába épített chipen keresztül cserélődnek ki. Mindez néhány másodperc alatt zajlik le, így a folyamat rendkívül gyors és kényelmes a felhasználók számára.
A működés jobb megértéséhez íme egy érintés nélküli tranzakció főbb lépései:
Az érintés nélküli fizetés biztonsága
Az érintés nélküli fizetéssel kapcsolatban gyakran felmerülő téma a biztonság. A fogyasztók sokszor aggódnak a csalás vagy az adatlopás lehetősége miatt. Szerencsére több biztonsági mechanizmus is gondoskodik e kockázatok minimalizálásáról.
Mindenekelőtt a néhány centiméterre korlátozott kommunikációs távolság jelentősen csökkenti az adatok lehallgatásának esélyét. Emellett az érintés nélküli tranzakciókat általában összeghatárhoz kötik, hogy kártya elvesztése vagy ellopása esetén korlátozódjon az esetleges anyagi kár. Ez a fizetési korlát országonként és bankonként eltérhet, átlagosan azonban 50 euró körül van.
A hatótávolság-korlátozáson és a fizetési korláton túl további intézkedések is erősítik a biztonságot:
Fizetési korlát és időszakos ellenőrzések
Fontos megjegyezni, hogy a fizetési korlát meghatározza azt a maximális összeget, amely egyetlen érintés nélküli fizetéssel kifizethető. Ezt a korlátot a bankok határozzák meg, és a banki megállapodásoktól, illetve a szabályozási változásoktól függően elérheti az 50 eurót vagy akár többet is.
A tranzakciók további védelme érdekében a bankok időszakos ellenőrzéseket írhatnak elő. Például egy bizonyos számú egymást követő érintés nélküli fizetés után a felhasználónak a következő tranzakciónál meg kell adnia a PIN-kódját. Ez megerősíti, hogy a kártya nem került illetéktelen kezekbe.
Íme a fizetési korláthoz kapcsolódó különböző intézkedések áttekintése:
Ezek az elemek jól mutatják, milyen szigorú rendszerek gondoskodnak a fizetések biztonságáról.
Az érintés nélküli fizetés előnyei
A biztonságon túl az érintés nélküli fizetés számos előnnyel jár, amelyek magyarázzák egyre növekvő népszerűségét. Az egyik legfőbb erénye a tranzakciók gyorsasága és kényelme. Vége az apró után kutatásnak vagy a PIN-kód begépelésének: ma már elegendő a kártyát a terminál elé tartani, és a vásárlás másodpercek alatt lezajlik.
Ráadásul ez a fizetési mód különösen előnyös a jelenlegi járványügyi helyzetben, mivel csökkenti a fizikai érintkezést, és ezzel korlátozza a kórokozók terjedését. Végezetül egyes érintés nélküli bankkártyák okostelefonos fizetést is lehetővé tesznek, még nagyobb rugalmasságot biztosítva.
Vegyük például azt az esetet, amikor valaki érintés nélküli bankkártyával fizet egy kávéért. A rendelés után a felhasználó egyszerűen a terminál elé tartja a kártyáját, anélkül hogy behelyezné vagy bármit begépelne. Töredék másodperc alatt a fizetés jóváhagyásra kerül, és a személy elviheti a kávéját, időt nem veszítve.
Ez a gyorsaság ideálissá teszi ezt a fizetési módot az állandó vevőforgalmat igénylő helyszíneken, mint a kávézók, a gyorséttermek, sőt a fesztiválok vagy stadionok pénztárainál is.
Lehetséges hátrányok
Minden előnye ellenére az érintés nélküli fizetésnek vannak potenciális hátrányai is, amelyeket érdemes megemlíteni. Mindenekelőtt fennáll a kártya elvesztésének vagy ellopásának kockázata. Bár az adatlopás a magas szintű biztonsági megoldásoknak köszönhetően ritka, nem zárható ki teljesen.
Emellett egyesekben szorongást kelthet, hogy nem kell rendszeresen megadni a PIN-kódot, amelyet sokan plusz biztonsági rétegnek tekintenek. Továbbá nem minden kereskedő fogadja még el ezt a fizetési módot, bár elterjedtsége folyamatosan növekszik.
E hátrányok ellensúlyozása érdekében kulcsfontosságú, hogy a felhasználók tisztában legyenek kártyájuk védelmével és a fizetési korláthoz kapcsolódó feltételekkel. Íme néhány hasznos tanács: